2020-2025年中国车联网智能终端行业发展战略制定与实施研究报告 ——车联网终端产品研发
一、引言
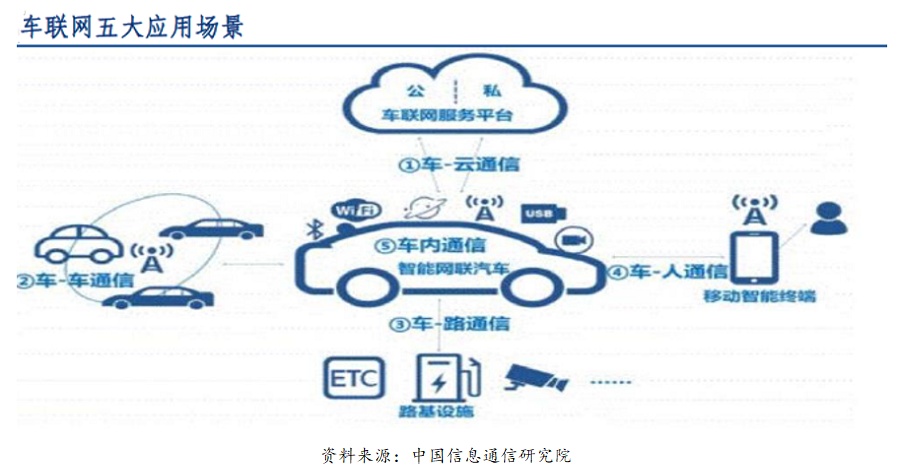
2020—2025年是中国车联网从示范试点走向规模化商用的关键窗口期。智能终端作为车联网“云—管—端”架构中的感知与执行载体,直接决定车路协同、智能驾驶与数据服务的落地质量。本报告聚焦车联网终端产品研发,围绕技术路线、产品布局、研发体系与实施路径展开战略研究,为行业企业制定研发战略提供参考。
二、车联网终端产品研发的战略背景
(一)政策驱动。工信部《车联网(智能网联汽车)产业发展行动计划》《智能网联汽车技术路线图2.0》等文件明确了C-V2X终端渗透率与量产时间表,为终端研发提供清晰的政策预期。
(二)市场需求。前装T-Box、OBU、RSU、智能座舱域控制器等产品需求快速增长,单车智能终端价值量持续提升,后装市场在商用车队管理、保险UBI等场景加速渗透。
(三)技术演进。C-V2X由LTE-V2X向NR-V2X演进,5G RedCap、双模通信、高精度定位、边缘计算与AI推理逐步集成到终端平台,产品形态由单一通信模块向“通信+计算+感知”融合终端升级。
三、终端产品研发的总体战略
(一)战略定位。以C-V2X为核心通信底座,构建“通信模组—T-Box/OBU—域控制器—路侧RSU”全谱系产品矩阵,形成前装为主、后装为辅的双轮驱动格局。
(二)战略目标。2020—2022年完成LTE-V2X终端量产与平台化;2023—2024年实现5G双模终端与车路协同融合终端规模化;2025年形成支持NR-V2X与高等级协同驾驶的下一代终端平台。
(三)战略原则。坚持平台化、模块化、车规级、安全可控四条原则,以差异化产品满足乘用车、商用车与路侧多场景需求。
四、产品研发的重点方向
(一)C-V2X通信终端。研发支持LTE-V2X/NR-V2X双模、5G RedCap的T-Box与OBU,重点突破多模共存、天线设计、时延与可靠性优化。
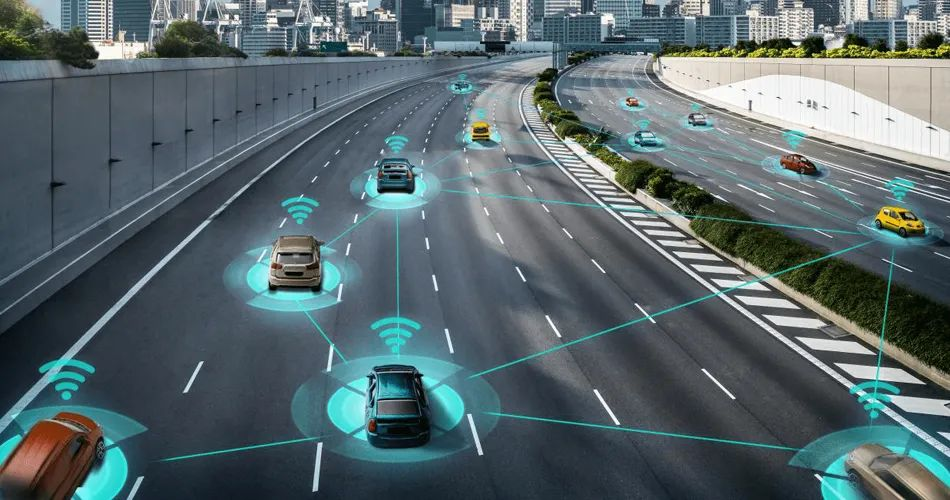
(二)车路协同融合终端。开发集成V2X通信、边缘计算与AI感知的RSU与车载融合终端,支持信号优先、弱势交通参与者预警等场景。
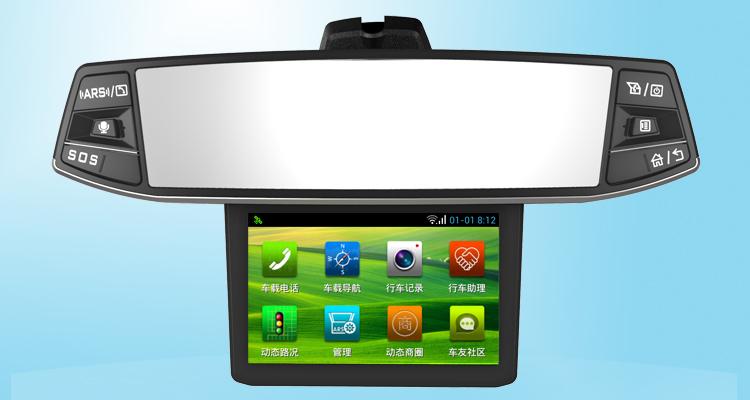
(三)智能座舱与域控终端。推进座舱域控制器与车控域控制器研发,实现通信、座舱与驾驶辅助功能的域内集成。
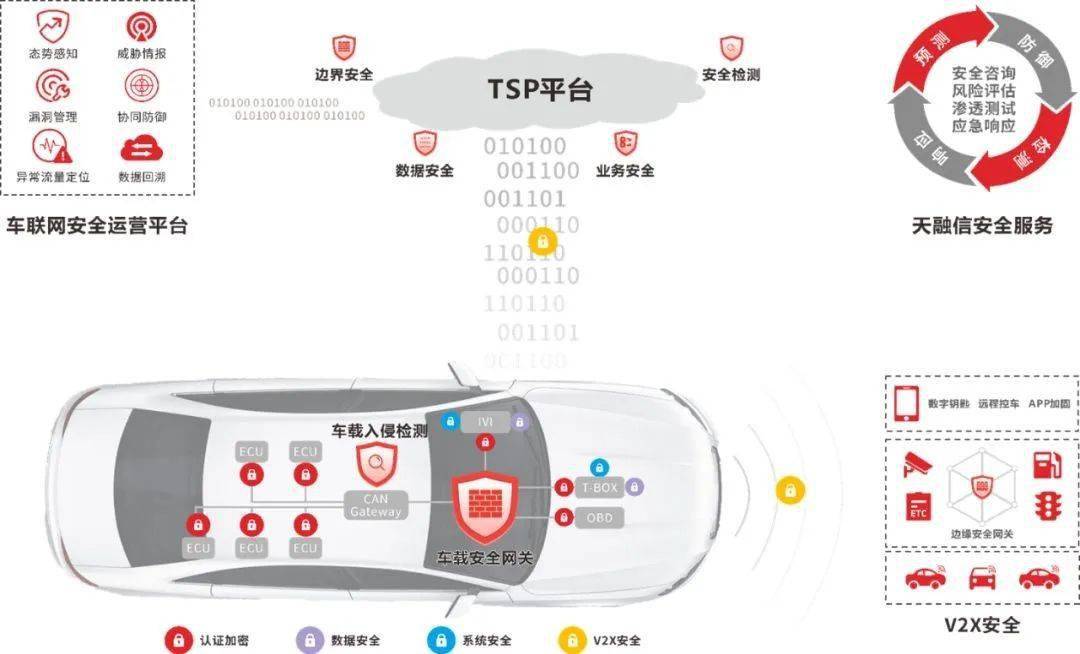
(四)安全与定位终端。研发集成HSM安全芯片、高精度定位(GNSS+RTK)与OTA升级能力的终端产品,满足功能安全与信息安全要求。
五、研发体系与能力建设
(一)平台化研发。构建硬件平台、软件中间件与V2X协议栈三层复用的研发架构,缩短产品开发周期,降低多产品线研发成本。
(二)车规级与测试验证。建立覆盖AEC-Q、ISO 26262功能安全与ISO/SAE 21434信息安全的研发流程,建设V2X外场测试与 HIL 仿真验证能力。
(三)产学研协同。联合芯片厂商、整车企业、通信运营商与高校共建联合实验室,参与C-V2X标准与互联互通测试,推动芯片—模组—终端协同研发。
(四)人才与知识产权。组建通信、嵌入式、算法与功能安全复合型研发团队,围绕多模通信、边缘计算等方向布局核心专利。
六、实施路径与保障措施
(一)分阶段实施。2020—2022年为平台搭建与量产验证期,重点完成LTE-V2X终端量产;2023—2024年为规模商用期,推进5G双模终端上车与路侧覆盖;2025年为下一代平台预研期,布局NR-V2X与协同驾驶终端。
(二)供应链保障。与主流C-V2X芯片厂商建立战略合作,推进关键器件国产化替代,构建双源供应体系以应对供应链波动。
(三)商业模式创新。探索“终端+服务”模式,通过数据服务、OTA升级与车路协同运营服务延伸价值链。
(四)风险防控。重点关注标准演进节奏、芯片供应与网络安全风险,建立技术路线动态评估与研发投入滚动调整机制。
七、结论
2020—2025年车联网智能终端产品研发的战略核心在于:以C-V2X双模通信为底座,以平台化研发体系为支撑,以车规级与安全能力为门槛,分阶段推进从通信终端向融合计算终端的升级。企业应紧抓政策窗口与规模化商用机遇,通过产品谱系布局与研发能力建设,在车联网终端市场形成可持续的竞争优势。
如若转载,请注明出处:http://www.belitetech.com/product/17.html
更新时间:2026-11-01 18:17:47